
Khi tìm mua căn hộ tại Hoàng Huy New City, người mua không nên chỉ hỏi giá căn hộ bao nhiêu mà cần hỏi thêm một câu quan trọng: mỗi thời điểm phải chuẩn bị bao nhiêu tiền? Tiến độ thanh toán quyết định trực tiếp áp lực dòng tiền, nhu cầu vay ngân hàng và khả năng giữ khoản dự phòng của gia đình.
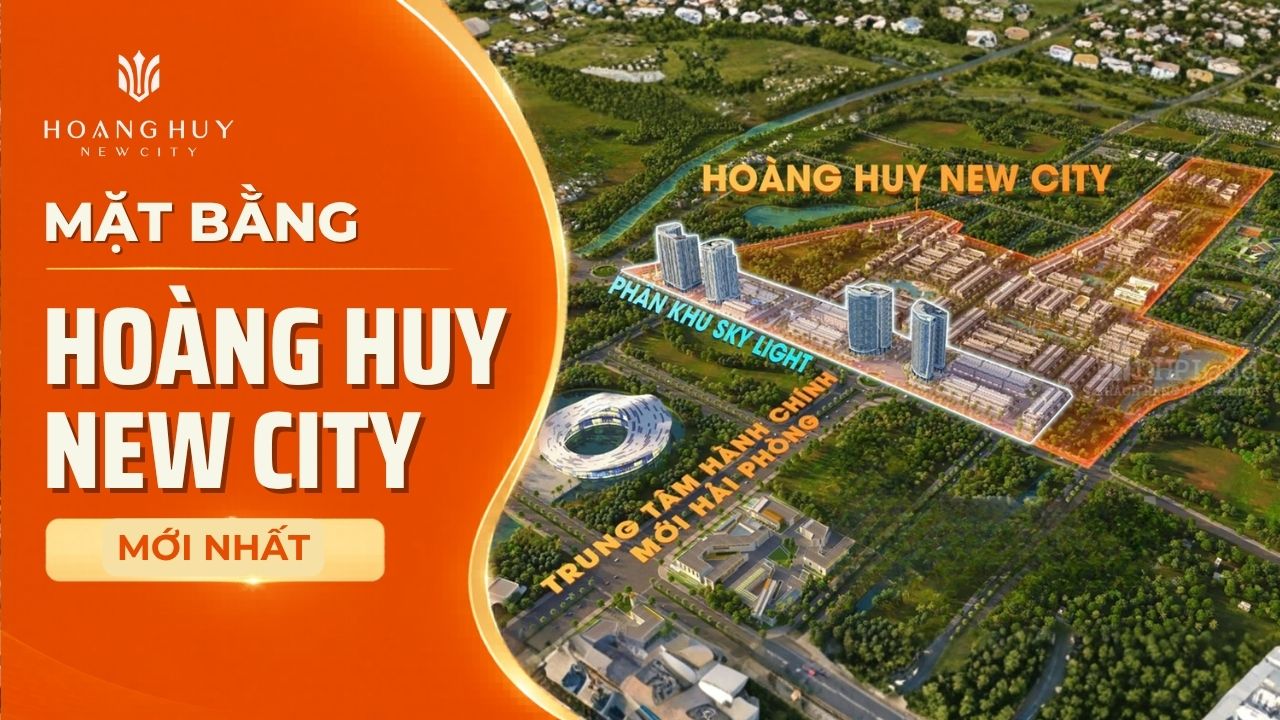
Thông tin dưới đây tập trung vào cách đọc và kiểm tra phương án thanh toán, không thay thế bảng chính sách bán hàng áp dụng cho từng căn. Nếu cần nhìn tổng thể khu cao tầng trước, xem Chung cư Hoàng Huy New City.
Vì sao phải xem tiến độ thanh toán trước khi chọn căn?
Hai căn có tổng giá tương đương chưa chắc tạo áp lực tài chính giống nhau. Khác biệt nằm ở số tiền cần nộp ban đầu, khoảng cách giữa các đợt thanh toán, thời điểm giải ngân ngân hàng, điều kiện hưởng ưu đãi và số tiền phải chuẩn bị khi nhận nhà.
Người mua nên tính theo dòng tiền thực tế từng tháng thay vì chỉ nhìn tổng giá. Đây là cách tránh tình trạng chọn được căn phù hợp nhưng đến một đợt thanh toán lớn lại phải huy động vốn gấp.
5 nhóm tiền cần tách riêng khi lập kế hoạch
| Nhóm tiền | Cần kiểm tra | Rủi ro nếu bỏ qua |
|---|---|---|
| Khoản ban đầu | Đặt cọc/ký quỹ, tỷ lệ cần nộp để chuyển bước giao dịch | Thiếu tiền ngay giai đoạn đầu |
| Các đợt theo hợp đồng | Tỷ lệ, ngày đến hạn, điều kiện của từng đợt | Dòng tiền dồn vào một số tháng |
| Vốn vay | Tỷ lệ vay, thời điểm giải ngân, thời gian hỗ trợ nếu có | Nhầm giữa tiền được hỗ trợ và nghĩa vụ trả nợ thực tế |
| Khoản khi nhận nhà | Phần giá trị đến hạn và các khoản liên quan theo hồ sơ | Thiếu dự phòng khi chuẩn bị nhận căn |
| Chi phí ngoài giá căn | Nội thất, chuyển nhà, chi phí tài chính và các khoản phát sinh hợp lệ | Dùng hết tiền cho giá mua, không còn quỹ dự phòng |
Cách đọc bảng tiến độ thanh toán chung cư Hoàng Huy New City
1. Xác định đúng tổng giá trị làm cơ sở tính
Trước khi nhân tỷ lệ phần trăm, cần xác định bảng giá đang dùng thể hiện những thành phần nào và khoản nào được tính riêng. Không nên lấy một con số truyền miệng rồi tự suy ra số tiền phải đóng.
2. Đọc từng mốc theo cả tỷ lệ và thời hạn
Mỗi đợt cần ghi ra hai cột: số tiền dự kiến và ngày phải có tiền. Một tỷ lệ nhỏ nhưng các đợt quá gần nhau vẫn có thể gây áp lực lớn hơn một đợt tỷ lệ cao nhưng có thời gian chuẩn bị dài.
3. Tách vốn tự có và vốn vay
Nếu sử dụng ngân hàng, hãy lập hai dòng riêng: tiền gia đình tự chuẩn bị và tiền dự kiến ngân hàng giải ngân. Chỉ coi khoản vay là nguồn tiền chắc chắn sau khi đã kiểm tra điều kiện tín dụng, hồ sơ thu nhập, tỷ lệ vay và điều kiện giải ngân.
4. Đánh dấu các ưu đãi có điều kiện
Chiết khấu thanh toán, hỗ trợ lãi suất hoặc ưu đãi khác thường đi kèm điều kiện cụ thể. Cần đọc điều kiện áp dụng, thời hạn và trường hợp mất ưu đãi thay vì chỉ nhìn con số quảng bá.
5. Giữ một khoản dự phòng
Không nên đưa toàn bộ tiền nhàn rỗi vào các đợt đầu. Gia đình vẫn cần quỹ cho sinh hoạt, biến động thu nhập, nội thất và những chi phí hợp lệ phát sinh trong quá trình mua nhà.
Nếu dự định vay ngân hàng, nên tính theo kịch bản nào?
Không nên bắt đầu bằng câu hỏi “ngân hàng cho vay tối đa bao nhiêu?”. Cách an toàn hơn là bắt đầu từ số tiền trả nợ hàng tháng mà gia đình vẫn chịu được khi thu nhập giảm hoặc chi phí sinh hoạt tăng. Sau đó mới suy ngược ra khoản vay phù hợp.
| Kịch bản | Cách kiểm tra | Mục tiêu |
|---|---|---|
| Cơ sở | Thu nhập và chi phí hiện tại | Biết mức trả nợ bình thường |
| Lãi suất tăng | Giả định chi phí vay sau ưu đãi cao hơn dự kiến ban đầu | Tránh phụ thuộc vào mức lãi quảng bá ngắn hạn |
| Thu nhập giảm | Giả định một nguồn thu giảm trong vài tháng | Kiểm tra sức chịu đựng của dòng tiền |
| Phát sinh khi nhận nhà | Cộng thêm nội thất, chuyển nhà và quỹ dự phòng | Không dùng hết tiền mặt để trả trước |
Trước khi ký hồ sơ tín dụng, cần yêu cầu ngân hàng cung cấp rõ: thời hạn vay, phương pháp tính lãi, thời gian ưu đãi nếu có, cơ chế lãi suất sau ưu đãi, lịch trả gốc, phí trả nợ trước hạn, điều kiện giải ngân và các loại bảo hiểm/phí liên quan nếu phát sinh. Không nên dùng một chương trình vay cũ hoặc chính sách của sản phẩm khác để mặc định cho HH1–HH4.
Ví dụ cách tự lập bảng dòng tiền
Giả sử bạn đã nhận được bảng thanh toán chính thức của một căn cụ thể. Hãy chuyển nó thành bảng quản trị cá nhân như sau:
| Mốc | Số tiền cần chuẩn bị | Nguồn tiền | Việc cần làm |
|---|---|---|---|
| Ban đầu | Theo bảng của căn | Vốn tự có | Kiểm tra chứng từ và điều kiện giao dịch |
| Đợt kế tiếp | Theo tỷ lệ/giá trị ghi trong chính sách | Tiền tích lũy | Đặt lịch nhắc trước hạn |
| Giai đoạn vay | Theo phương án tài chính | Vốn tự có + ngân hàng | Hoàn thiện hồ sơ tín dụng sớm |
| Nhận nhà | Theo thông báo/hợp đồng | Quỹ nhận nhà | Giữ thêm ngân sách nội thất và chuyển nhà |
Thanh toán bằng vốn tự có: phù hợp với ai?
Phương án vốn tự có phù hợp với người có nguồn tiền tương đối chắc chắn và muốn giảm phụ thuộc vào biến động lãi suất. Tuy nhiên, lợi thế chỉ thực sự có ý nghĩa khi sau mỗi đợt thanh toán bạn vẫn giữ được quỹ dự phòng an toàn.
Nếu có chương trình ưu đãi cho thanh toán theo tiến độ hoặc thanh toán sớm, hãy so sánh giá trị ưu đãi thực nhận với lợi ích của việc giữ tiền ở nguồn khác. Không nên thanh toán sớm chỉ vì tỷ lệ chiết khấu nghe hấp dẫn nếu điều đó làm cạn dòng tiền gia đình.
Tiến độ xây dựng có liên quan gì tới kế hoạch thanh toán?
Tiến độ thi công và lịch thanh toán là hai dữ liệu cần theo dõi song song nhưng không nên tự suy diễn rằng công trình đạt một mốc xây dựng thì chắc chắn một tỷ lệ tiền cụ thể sẽ đến hạn. Nghĩa vụ thanh toán phải căn cứ vào hồ sơ giao dịch và thông báo hợp lệ áp dụng cho khách hàng.
Để đối chiếu tình trạng triển khai của khu cao tầng, có thể xem tiến độ chung cư Hoàng Huy New City HH1–HH4.
7 câu hỏi phải hỏi trước khi ký
- Tổng số tiền phải chuẩn bị ngay ở bước đầu là bao nhiêu?
- Ngày đến hạn và số tiền của từng đợt tiếp theo?
- Ưu đãi/chiết khấu nào đang áp dụng cho đúng căn này và điều kiện là gì?
- Nếu vay ngân hàng, tỷ lệ vay và điều kiện giải ngân thực tế?
- Khi hết thời gian ưu đãi, lãi suất được xác định theo cơ chế nào?
- Các khoản cần chuẩn bị khi nhận nhà gồm những gì theo hồ sơ?
- Nếu thanh toán chậm hoặc thay đổi phương án tài chính thì xử lý theo điều khoản nào?
Câu hỏi thường gặp
Chung cư Hoàng Huy New City thanh toán mấy đợt?
Số đợt và tỷ lệ cần căn cứ chính sách/hợp đồng áp dụng tại thời điểm giao dịch của đúng căn. Không nên mặc định một lịch cũ cho mọi tòa HH1–HH4.
Có nên vay tối đa để mua căn hộ?
Không nên quyết định chỉ dựa vào tỷ lệ ngân hàng có thể cho vay. Cần tính số tiền trả hàng tháng trong cả giai đoạn ưu đãi và sau ưu đãi, đồng thời giữ quỹ dự phòng cho gia đình.
Thanh toán sớm có luôn tốt hơn không?
Không. Cần so lợi ích ưu đãi với nhu cầu giữ tiền, chi phí vốn và mức dự phòng. Thanh toán sớm chỉ phù hợp khi dòng tiền vẫn an toàn.
Làm sao biết bảng thanh toán còn hiệu lực?
Kiểm tra ngày ban hành, phạm vi sản phẩm, mã căn/tòa áp dụng, điều kiện ưu đãi và xác nhận lại với đơn vị bán hàng trước khi ký hoặc chuyển tiền.
Kết luận
Tiến độ thanh toán chung cư Hoàng Huy New City nên được xem như một kế hoạch dòng tiền, không chỉ là bảng phần trăm. Hãy xác định đúng căn, lấy chính sách đang hiệu lực, quy đổi từng đợt thành số tiền và ngày đến hạn, sau đó kiểm tra khả năng tài chính trong cả kịch bản có vay và không vay.
Nhận bảng thanh toán theo căn đang quan tâm
Gửi tòa, loại căn, ngân sách và nhu cầu vay để đối chiếu quỹ căn cùng phương án dòng tiền tại thời điểm bạn đang tìm mua.
