
Căn hộ chung cư có phải mua bảo hiểm cháy nổ không? Đây là câu hỏi người mua nhà nên làm rõ trước khi nhận bàn giao hoặc đưa căn hộ vào sử dụng. Theo Điều 128 Luật Nhà ở 2023, Nhà nước khuyến khích chủ sở hữu mua bảo hiểm nhà ở; riêng nhà ở thuộc danh mục cơ sở có nguy hiểm về cháy, nổ theo pháp luật phòng cháy, chữa cháy thì chủ sở hữu phải mua bảo hiểm cháy, nổ bắt buộc.
Quy định hiện hành cần được đọc cùng Nghị định 67/2023/NĐ-CP và các nội dung được sửa đổi, bổ sung bởi Nghị định 220/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026. Vì vậy, không nên hiểu đơn giản rằng mọi chủ căn hộ đều phải tự mua một hợp đồng bảo hiểm riêng giống nhau.
📌 Kết luận nhanh từ Phòng Kinh doanh:
Nghĩa vụ bảo hiểm phụ thuộc vào việc nhà ở/cơ sở có thuộc diện bắt buộc theo quy định hiện hành hay không và chủ thể có trách nhiệm đối với cơ sở đó. Người mua căn hộ nên kiểm tra hồ sơ bảo hiểm áp dụng cho đúng tòa nhà và phạm vi tài sản được bảo hiểm.
Đang chọn căn hộ HH1–HH4?
Nhận bảng giá, mặt bằng và thông tin căn phù hợp theo nhu cầu, ngân sách, tầng và hướng.
Chung cư có phải mua bảo hiểm cháy nổ không?
Điều 128 Luật Nhà ở 2023 phân biệt giữa bảo hiểm nhà ở tự nguyện và bảo hiểm cháy, nổ bắt buộc. Chủ sở hữu được khuyến khích mua bảo hiểm nhà ở nói chung. Khi nhà ở thuộc danh mục cơ sở có nguy hiểm về cháy, nổ theo quy định pháp luật, bảo hiểm cháy, nổ trở thành nghĩa vụ bắt buộc.
Do đó, câu trả lời cần dựa vào loại công trình, tình trạng pháp lý và phạm vi áp dụng cụ thể, không nên suy diễn rằng cứ sở hữu một căn hộ là đương nhiên phải tự ký một hợp đồng bảo hiểm riêng.
Trường hợp nào bảo hiểm cháy nổ là bắt buộc?
Điểm mấu chốt là công trình/cơ sở có thuộc danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc theo pháp luật PCCC hiện hành hay không. Theo Phụ lục VII Nghị định 105/2025/NĐ-CP, nhà chung cư, nhà ở tập thể có nhà cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên thuộc danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc. Khi áp dụng cho HH1–HH4, vẫn cần đối chiếu hồ sơ của đúng tòa/công trình và chủ thể có trách nhiệm, thay vì suy từ tên dự án hoặc thông tin bán hàng.
Người mua nhà nên kiểm tra theo đúng tòa, đúng công trình và đúng thời điểm. Không nên lấy thông tin chung của toàn dự án để thay cho hồ sơ áp dụng đối với một tòa nhà cụ thể.
Ai có trách nhiệm mua bảo hiểm trong nhà chung cư?
Đây là nội dung dễ bị hiểu sai nhất. Nhà chung cư có phần sở hữu chung, phần sở hữu riêng và có thể có nhiều chủ sở hữu. Vì vậy không nên mặc định Ban quản trị, đơn vị quản lý, chủ đầu tư hoặc từng chủ căn hộ luôn là chủ thể duy nhất phải mua cho toàn bộ tòa nhà. Cần xác định chủ sở hữu/chủ thể có trách nhiệm đối với từng phần tài sản, tình trạng bàn giao và hồ sơ bảo hiểm thực tế đang áp dụng.
Người mua căn hộ nên yêu cầu làm rõ: đơn vị nào đứng tên hợp đồng hoặc giấy chứng nhận bảo hiểm; thời hạn bảo hiểm; địa điểm được bảo hiểm; tài sản nào thuộc phạm vi bảo hiểm; và quyền lợi liên quan đến căn hộ của mình.
Bảo hiểm cháy nổ bảo hiểm những tài sản nào?
Đối tượng bảo hiểm là tài sản của cơ sở thuộc diện áp dụng, gồm nhà, công trình và tài sản gắn liền với nhà, công trình; máy móc, thiết bị và các tài sản khác thuộc phạm vi được quy định. Địa điểm và đối tượng bảo hiểm cần được thể hiện trong hợp đồng hoặc giấy chứng nhận bảo hiểm.
Việc một tòa nhà có bảo hiểm không đồng nghĩa mọi đồ dùng cá nhân bên trong từng căn hộ đều mặc nhiên được bảo hiểm đầy đủ.
Bảo hiểm của tòa nhà có bảo hiểm tài sản riêng trong căn hộ không?
Không nên mặc định như vậy. Phạm vi bồi thường phụ thuộc đối tượng, địa điểm, số tiền bảo hiểm và các điều khoản của hợp đồng. Nếu gia đình muốn bảo vệ thêm nội thất, thiết bị điện tử hoặc tài sản cá nhân, cần kiểm tra chúng có nằm trong phạm vi hợp đồng hiện có hay phải mua bảo hiểm tự nguyện bổ sung.
Mức phí bảo hiểm cháy nổ được xác định như thế nào?
Mức phí không nên được suy ra bằng một con số chung cho từng căn hộ. Phí, số tiền bảo hiểm và cách xác định giá trị tài sản phải căn cứ nhóm cơ sở, tài sản thuộc phạm vi bảo hiểm, quy định hiện hành và hợp đồng/giấy chứng nhận bảo hiểm. Người mua nên kiểm tra hồ sơ thực tế thay vì lấy giá mua căn hộ nhân với một tỷ lệ truyền miệng.
Bảo hiểm cháy nổ khác gì phí bảo trì chung cư 2%?
Đây là hai khoản hoàn toàn khác mục đích. Kinh phí bảo trì 2% phục vụ bảo trì phần sở hữu chung của nhà chung cư theo quy định về nhà ở. Bảo hiểm cháy, nổ nhằm chuyển giao một phần rủi ro tài chính khi xảy ra sự kiện thuộc phạm vi bảo hiểm. Nộp kinh phí bảo trì không thay thế nghĩa vụ bảo hiểm nếu công trình thuộc diện phải mua bảo hiểm.
Bảo hiểm cháy nổ khác gì hệ thống PCCC?
Hệ thống và hồ sơ PCCC là nhóm yêu cầu kỹ thuật, tổ chức, quản lý và thủ tục nhằm phòng ngừa, phát hiện, cảnh báo, thoát nạn và chữa cháy. Bảo hiểm là cơ chế tài chính xử lý thiệt hại thuộc phạm vi hợp đồng khi xảy ra sự kiện bảo hiểm. Giấy chứng nhận/hợp đồng bảo hiểm không phải là biên bản nghiệm thu PCCC và không chứng minh công trình đã đủ điều kiện vận hành; ngược lại, hồ sơ PCCC cũng không thay thế nghĩa vụ bảo hiểm khi cơ sở thuộc diện bắt buộc.
Người mua căn hộ HH1–HH4 Hoàng Huy New City nên kiểm tra gì?
Đối với HH1, HH2, HH3 và HH4, người mua nên kiểm tra hồ sơ theo đúng tòa và đúng thời điểm trước khi kết luận về tình trạng bảo hiểm. Không nên dùng thông tin chung của dự án để khẳng định một tòa cụ thể đã có đầy đủ bảo hiểm hoặc đã hoàn tất toàn bộ thủ tục liên quan.
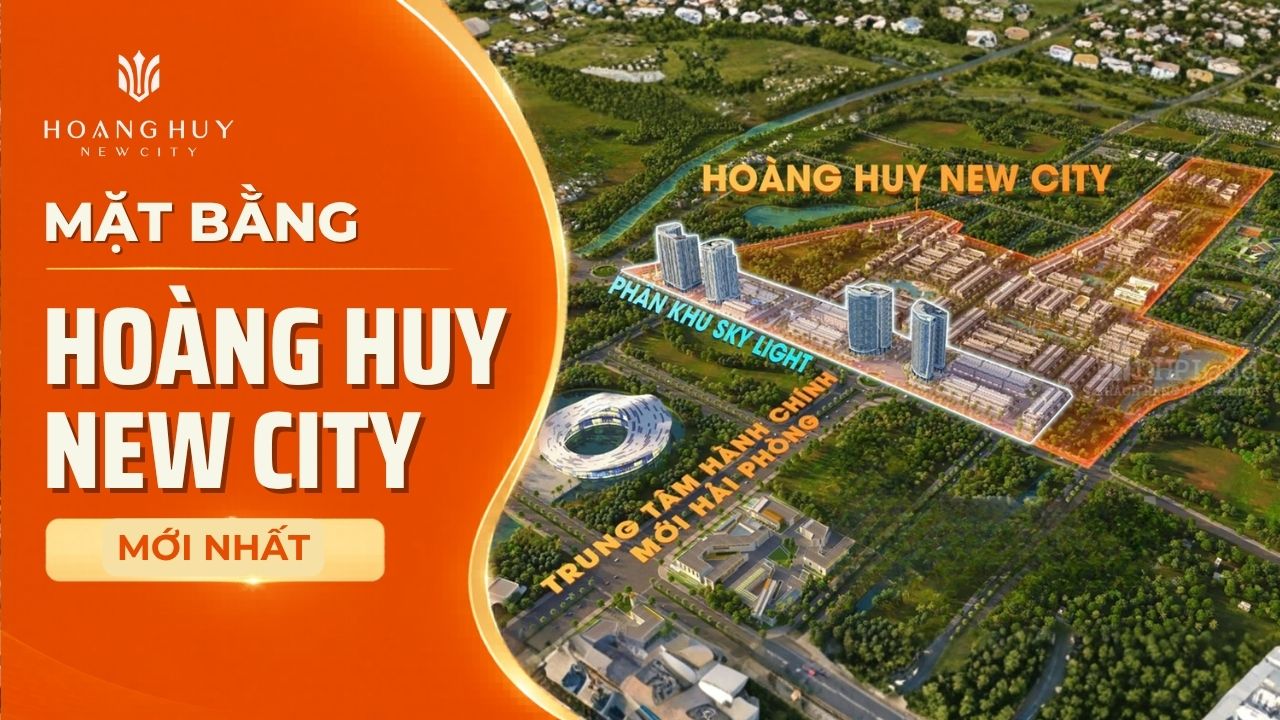
- Hỏi đơn vị phụ trách hồ sơ bảo hiểm của tòa.
- Kiểm tra thời hạn hiệu lực của giấy chứng nhận/hợp đồng.
- Kiểm tra địa điểm và tài sản được ghi trong hồ sơ.
- Hỏi rõ phần sở hữu riêng của căn hộ có phạm vi bảo hiểm như thế nào.
- Phân biệt hồ sơ bảo hiểm với hồ sơ nghiệm thu và vận hành hệ thống PCCC.
Khi nhận bàn giao căn hộ cần hỏi những giấy tờ nào?
Bên cạnh biên bản bàn giao và tài liệu kỹ thuật của căn hộ, người mua có thể đề nghị được cung cấp hoặc hướng dẫn tra cứu tài liệu PCCC và thông tin bảo hiểm áp dụng cho công trình theo quy định và tình trạng thực tế. Nếu tài liệu chỉ áp dụng cho một phạm vi khác, cần tránh suy rộng sang căn/tòa đang mua.
Câu hỏi thường gặp
Căn hộ chung cư có bắt buộc mua bảo hiểm cháy nổ không?
Có trường hợp bắt buộc. Theo Phụ lục VII Nghị định 105/2025/NĐ-CP, nhà chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên thuộc danh mục phải mua bảo hiểm cháy, nổ bắt buộc. Tuy nhiên, không nên suy ra rằng mỗi chủ căn hộ luôn phải tự ký một hợp đồng riêng; cần xác định phần tài sản, hồ sơ bảo hiểm và đúng chủ thể có trách nhiệm trong từng trường hợp.
Có bảo hiểm tòa nhà rồi thì cư dân có cần mua thêm không?
Nếu muốn bảo vệ tài sản cá nhân vượt ngoài phạm vi hợp đồng hiện có, chủ căn hộ có thể cân nhắc bảo hiểm tự nguyện bổ sung sau khi kiểm tra phạm vi bảo hiểm của tòa nhà.
Bảo hiểm cháy nổ có thay thế PCCC không?
Không. Hai cơ chế có chức năng khác nhau: PCCC tập trung vào phòng ngừa và xử lý cháy; bảo hiểm tập trung vào rủi ro tài chính và bồi thường theo hợp đồng.
Phí bảo trì 2% có bao gồm tiền bảo hiểm không?
Không nên đồng nhất hai khoản. Kinh phí bảo trì và bảo hiểm có cơ sở, mục đích và cơ chế sử dụng khác nhau.
Mua căn HH1–HH4 thì kiểm tra bảo hiểm ở đâu?
Nên yêu cầu đơn vị quản lý/chủ thể có trách nhiệm cung cấp hoặc hướng dẫn kiểm tra hồ sơ áp dụng cho đúng tòa, đồng thời đối chiếu thời hạn, địa điểm và phạm vi tài sản được bảo hiểm.
Cần kiểm tra thông tin căn hộ trước khi quyết định?
Phòng Kinh doanh hỗ trợ bảng giá, mặt bằng, tiến độ và lựa chọn căn HH1–HH4 phù hợp nhu cầu.
Kết luận
Với câu hỏi “căn hộ chung cư có phải mua bảo hiểm cháy nổ không?”, câu trả lời chính xác phụ thuộc vào phạm vi áp dụng của pháp luật và hồ sơ của từng công trình. Đối với người đang cân nhắc HH1–HH4 Hoàng Huy New City, nên kiểm tra đồng thời hồ sơ PCCC, thông tin bảo hiểm, tiêu chuẩn bàn giao và các chi phí liên quan trước khi quyết định.
Lưu ý: Nội dung mang tính cung cấp thông tin chung, không thay thế tư vấn pháp lý hoặc nội dung của hợp đồng/giấy chứng nhận bảo hiểm áp dụng cho từng trường hợp cụ thể.
