
Ngân hàng định giá căn hộ thấp hơn giá bán không đồng nghĩa căn hộ chắc chắn đang bị bán quá đắt. Giá mua bán là mức bên mua và bên bán thỏa thuận, còn giá trị tài sản bảo đảm được ngân hàng sử dụng để quản trị khoản vay và rủi ro tín dụng.
Trả lời nhanh: Chênh lệch có thể xuất hiện vì ngân hàng dùng dữ liệu so sánh, tình trạng pháp lý, đặc điểm căn, khả năng thanh khoản và quy trình quản trị rủi ro riêng. Nếu giá định thấp, số tiền vay thực tế có thể thấp hơn dự tính, nên người mua cần tính lại phần vốn tự có trước khi đặt cọc.
Tại sao ngân hàng định giá căn hộ thấp hơn giá bán?
1. Giá bán và giá trị tài sản bảo đảm phục vụ hai mục đích khác nhau
Giá bán phản ánh mức hai bên chấp nhận trong một giao dịch cụ thể. Ngân hàng lại cần xác định giá trị tài sản dùng làm bảo đảm cho khoản vay. Vì mục đích khác nhau, hai con số không bắt buộc phải bằng nhau.
2. Giá chào bán có thể cao hơn mức giao dịch tham chiếu
Người bán có thể đặt giá dựa trên kỳ vọng, nội thất hoặc mức rao của các căn khác. Quá trình định giá có thể ưu tiên các tài sản so sánh và dữ liệu phù hợp hơn. Vì vậy, lấy giá rao cao nhất để dự tính khoản vay dễ tạo ra chênh lệch.
3. Ngân hàng nhìn cả khả năng xử lý tài sản khi có rủi ro
Tài sản bảo đảm cần được xem xét trong bối cảnh khoản vay. Những đặc điểm làm nhóm người mua lại hẹp hơn hoặc thời gian chuyển nhượng dài hơn có thể ảnh hưởng đến cách đánh giá rủi ro.
4. Tầng, hướng, diện tích và tình trạng căn có thể làm kết quả khác nhau
Hai căn trong cùng dự án không nhất thiết được định giá giống nhau. Diện tích, tầng, hướng, tầm nhìn, hiện trạng và các đặc điểm riêng có thể khiến bộ tài sản so sánh và kết quả định giá khác nhau.
5. Hồ sơ pháp lý ảnh hưởng quá trình thẩm định
Ngân hàng cần kiểm tra khả năng nhận tài sản bảo đảm và hồ sơ liên quan. Nếu hồ sơ chưa đầy đủ hoặc trường hợp giao dịch có yếu tố cần làm rõ, quá trình xét vay có thể thận trọng hơn.
6. Mỗi ngân hàng hoặc đơn vị thẩm định có quy trình riêng
Kết quả định giá giữa các nơi có thể khác nhau vì thời điểm định giá, dữ liệu tham chiếu và quy trình nội bộ khác nhau. Người mua vẫn cần so lãi suất, tỷ lệ cho vay, thời hạn và điều kiện tín dụng.
Ngân hàng định giá căn hộ như thế nào?
Quy trình cụ thể tùy ngân hàng và hồ sơ. Về nguyên tắc, giá trị tài sản bảo đảm được xác định tại thời điểm xét duyệt khoản vay. Trong quy định an toàn vốn, tỷ lệ giữa dư nợ và giá trị tài sản bảo đảm là một chỉ tiêu dùng để xác định rủi ro của khoản vay có bảo đảm bằng bất động sản.
| Yếu tố | Người mua nên chuẩn bị |
|---|---|
| Thông tin căn hộ | Diện tích, tầng, hướng, hiện trạng |
| Hồ sơ | Giấy tờ sở hữu/chuyển nhượng và hồ sơ ngân hàng yêu cầu |
| Tài sản so sánh | Các căn tương đương thay vì chỉ tin rao cao nhất |
| Khả năng thanh khoản | Mức độ dễ mua bán lại của loại căn |
Định giá thấp ảnh hưởng khoản vay như thế nào?
Nếu ngân hàng tính tỷ lệ cho vay trên giá trị tài sản bảo đảm, một kết quả định giá thấp hơn dự kiến có thể làm số tiền được vay thấp hơn kế hoạch. Người mua khi đó phải tăng vốn tự có, chọn phương án tài chính khác hoặc thương lượng lại giao dịch.
Ví dụ minh họa: Căn hộ thỏa thuận giá 3 tỷ đồng nhưng giá trị tài sản bảo đảm được xác định là 2,6 tỷ đồng. Nếu chỉ để minh họa phép tính với tỷ lệ 70%, kết quả là 1,82 tỷ đồng. Đây không phải mức vay cam kết; tỷ lệ và số tiền thực tế phải theo phê duyệt của ngân hàng.
Ngân hàng định giá thấp có nghĩa giá bán đang quá cao?
Chưa chắc. Đây là tín hiệu để kiểm tra thêm, không phải kết luận cuối cùng. Người mua nên so giá giao dịch của các căn tương đương và xem mức chênh có đến từ nội thất, vị trí căn, tầng, hướng hay điều kiện thanh toán.
5 việc nên làm khi ngân hàng định giá thấp hơn dự kiến
1. Xin giải thích cơ sở định giá
Hỏi ngân hàng hoặc đơn vị thẩm định về các thông tin còn thiếu và nhóm tài sản so sánh trong phạm vi họ có thể cung cấp.
2. Kiểm tra lại giá mua bằng căn tương đương
So đúng dự án, diện tích, tầng, hướng và tình trạng căn. Không dùng giá rao của một căn khác biệt làm chuẩn.
3. Tính lại vốn tự có
Trước khi đặt cọc hoặc thanh toán tiếp, cần biết nếu khoản vay thấp hơn dự kiến thì gia đình có đủ phần tiền còn thiếu và chi phí giao dịch hay không.
4. Hỏi rõ khả năng bổ sung hồ sơ hoặc thẩm định lại
Nếu kết quả thấp do thiếu thông tin, hỏi ngân hàng xem quy trình có cho phép bổ sung hồ sơ hoặc xem xét lại hay không. Không mặc định ngân hàng bắt buộc phải thay đổi kết quả.
5. So cả điều kiện tín dụng, không chỉ mức định giá
Một nơi định giá cao hơn chưa chắc tạo ra phương án vay tốt hơn. Cần so lãi suất, tỷ lệ được vay, thời hạn, lịch trả nợ, phí và điều kiện giải ngân.
Áp dụng khi vay mua căn hộ Hoàng Huy New City
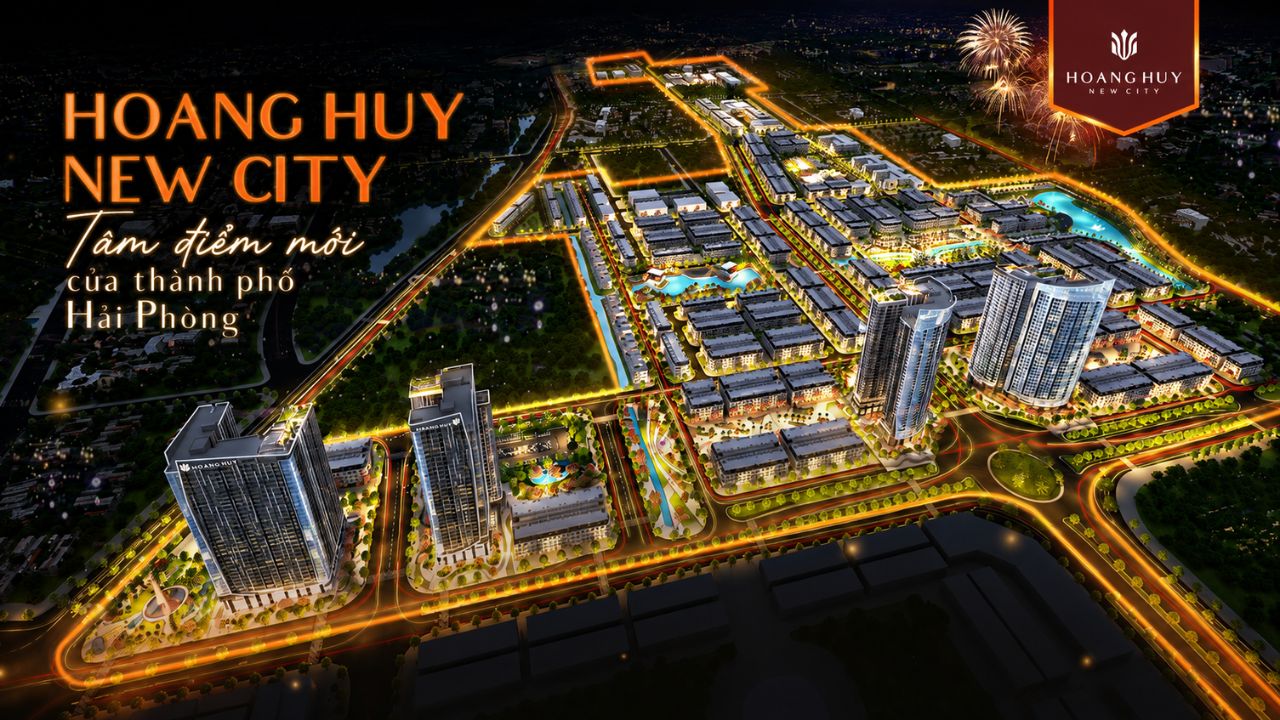
Nếu dự định dùng vốn vay, nên kiểm tra giá chung cư Hoàng Huy New City và so với nguồn căn tại trang mua bán Hoàng Huy New City. Đồng thời xem pháp lý dự án và chuẩn bị phương án vốn tự có trước khi đặt cọc.
Điểm cần nhớ: Giá ngân hàng định không phải là phán quyết căn hộ đáng giá bao nhiêu cho mọi mục đích. Với người mua vay vốn, ý nghĩa thực tế là con số này có thể ảnh hưởng trực tiếp đến khoản vay và số tiền tự có cần chuẩn bị.
Câu hỏi thường gặp
Ngân hàng định giá nhà thấp thì có vay được không?
Vẫn có thể được xem xét nếu hồ sơ đáp ứng điều kiện của ngân hàng. Mức vay thực tế còn phụ thuộc giá trị tài sản bảo đảm, thu nhập, lịch sử tín dụng và chính sách tín dụng tại thời điểm xét duyệt.
Có thể yêu cầu ngân hàng định giá lại không?
Có thể hỏi ngân hàng về quy trình xem xét lại hoặc bổ sung hồ sơ. Việc có định giá lại hay không và kết quả mới thế nào phụ thuộc quy trình của từng ngân hàng.
Ngân hàng nào định giá căn hộ cao nhất?
Không nên chọn ngân hàng chỉ dựa trên tiêu chí này. Phương án vay cần so cả lãi suất, tỷ lệ cho vay, thời hạn, phí và điều kiện giải ngân.
Đang tính phương án vay mua Hoàng Huy New City?
Gửi loại căn, mức giá dự kiến và tỷ lệ vốn tự có để so phương án tài chính trước khi đặt cọc.
