
Mua nhà dự án không phải một lần ký giấy rồi chuyển tiền. Từ lúc chọn căn đến khi nhận nhà và theo dõi giấy chứng nhận có nhiều chặng, mỗi chặng cần biết đang ký văn bản gì, số tiền nào đến hạn và điều kiện nào phải đạt trước khi đi tiếp.
Trả lời nhanh: Quy trình mua nhà dự án có thể chia thành 8 chặng: xác định ngân sách, kiểm tra dự án, chọn đúng căn, đặt cọc, ký hợp đồng mua bán, thanh toán theo tiến độ, nhận bàn giao và theo dõi giấy chứng nhận. Với nhà ở hình thành trong tương lai, người mua còn cần kiểm tra các giới hạn pháp lý về đặt cọc và thanh toán, thay vì coi lịch thu tiền của một dự án là quy tắc chung.
Quy trình mua nhà dự án gồm những bước nào?
Cách dễ kiểm soát nhất là coi mỗi chặng như một cổng kiểm tra. Chỉ chuyển sang bước tiếp theo khi thông tin về căn, giấy tờ và dòng tiền đã khớp.
| Chặng | Việc cần làm | Giấy tờ cần thấy | Money Gate |
|---|---|---|---|
| 1. Chuẩn bị | Xác định vốn tự có và khả năng vay | Kế hoạch tài chính | Chưa biết khả năng theo tiến độ thì chưa chọn căn vượt ngân sách |
| 2. Kiểm tra dự án | Xác minh hồ sơ và điều kiện giao dịch | Hồ sơ phù hợp từng giai đoạn | Chưa rõ căn cứ giao dịch thì chưa chuyển tiền |
| 3. Chọn căn | Khóa mã căn, diện tích, giá và chính sách | Thông tin sản phẩm chính thức | Sai mã căn hoặc giá thì dừng đối chiếu |
| 4. Đặt cọc | Đọc điều kiện cọc và hoàn, mất cọc | Thỏa thuận đặt cọc | Chưa hiểu văn bản thì chưa ký |
| 5. HĐMB | Đối chiếu toàn bộ thông tin giao dịch | HĐMB và phụ lục | Chưa rõ giá, lịch tiền, bàn giao thì chưa ký |
| 6. Tiến độ | Đối chiếu từng thông báo thanh toán | HĐMB, phụ lục, thông báo | Số tiền không khớp thì xác minh trước khi chuyển |
| 7. Bàn giao | Kiểm tra căn và hồ sơ bàn giao | Biên bản, hồ sơ liên quan | Sai khác cần được ghi nhận |
| 8. Sau bàn giao | Theo dõi thủ tục giấy chứng nhận | Hồ sơ theo quy định | Theo dõi đến khi hoàn tất |
Money Gate 5%, 30%, 70%, 95% cần hiểu thế nào?
5%: với bất động sản đủ điều kiện đưa vào kinh doanh, chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán hoặc giá thuê mua theo trường hợp luật quy định.
30%: lần thanh toán đầu đối với mua bán nhà ở, công trình hình thành trong tương lai không quá 30% giá trị hợp đồng, đã bao gồm tiền đặt cọc.
70%: các lần tiếp theo phải phù hợp tiến độ xây dựng và tổng số trước khi bàn giao không quá 70% trong trường hợp thông thường áp dụng. Trường hợp bên bán thuộc nhóm tổ chức kinh tế có vốn đầu tư nước ngoài được luật quy định có giới hạn khác.
95%: nếu người mua chưa được cấp giấy chứng nhận thì bên bán không được thu quá 95% giá trị hợp đồng; phần còn lại thanh toán khi cơ quan có thẩm quyền đã cấp giấy chứng nhận.
Đây là các giới hạn pháp lý, không phải lịch thanh toán mặc định của Hoàng Huy New City. Lịch thực tế phải đối chiếu với hợp đồng và chính sách đang áp dụng cho đúng sản phẩm.
Bước 1: Xác định ngân sách trước khi chọn căn
Trước khi hỏi căn nào đẹp, cần biết tổng vốn tự có, phần dự kiến vay và khả năng theo các đợt thanh toán. Một căn phù hợp giá nhưng lịch đóng tiền quá dày vẫn có thể tạo áp lực dòng tiền.
Ngoài giá mua, nên dự trù các khoản liên quan như kinh phí bảo trì, chi phí hoàn thiện, nội thất và chi phí vốn nếu vay. Riêng phí bảo trì chung cư cần được đưa vào ngân sách thay vì đợi gần bàn giao mới tính.
Bước 2: Kiểm tra dự án trước khi chuyển tiền
Không nên bắt đầu bằng câu hỏi “cọc bao nhiêu”. Câu hỏi trước đó phải là dự án và sản phẩm đang ở giai đoạn nào, căn cứ giao dịch là gì và thông tin nào đã được công khai.
Với Hoàng Huy New City, có thể bắt đầu từ trang pháp lý Hoàng Huy New City, sau đó đối chiếu hồ sơ phù hợp với đúng loại sản phẩm và thời điểm giao dịch. Bài quy trình này không thay thế việc kiểm tra pháp lý chi tiết.
Bước 3: Chọn đúng căn, đúng giá, đúng chính sách
Trước khi ký bất kỳ văn bản nào, cần khóa ít nhất bốn thông tin: phân khu, mã căn, diện tích và giá hoặc cách xác định giá. Nếu có ưu đãi, hỗ trợ lãi suất hoặc lịch thanh toán riêng, cần biết điều kiện để được hưởng và trường hợp nào ưu đãi bị thay đổi.
Money Gate ở bước này rất đơn giản: thông tin trên văn bản phải khớp với sản phẩm đã chọn. Nếu mã căn, giá hoặc chính sách không khớp, chưa nên chuyển sang bước thanh toán.
Bước 4: Phân biệt giữ chỗ và đặt cọc
Thị trường có thể sử dụng các tên như booking, đăng ký nguyện vọng, giữ chỗ hoặc đặt cọc. Không nên suy ra quyền và nghĩa vụ chỉ từ tên gọi. Cần đọc nội dung văn bản, chủ thể nhận tiền, mục đích khoản tiền, điều kiện hoàn tiền và hậu quả khi một bên không tiếp tục giao dịch.
Với đặt cọc thuộc phạm vi Luật Kinh doanh bất động sản 2023, giới hạn 5% chỉ áp dụng khi bất động sản đã đủ điều kiện đưa vào kinh doanh theo quy định. Vì vậy, không lấy “5%” làm lý do để chuyển tiền nếu điều kiện giao dịch chưa được xác minh.
Bước 5: Kiểm tra HĐMB trước khi ký
Đến HĐMB, người mua cần kiểm tra lại toàn bộ chuỗi thông tin đã chốt: chủ thể hợp đồng, mã căn, diện tích, giá, khoản tiền đã đóng, lịch thanh toán, thời điểm bàn giao, quyền và nghĩa vụ, kinh phí bảo trì, điều kiện xử lý vi phạm và các phụ lục đi kèm.
Phần này nên dùng checklist chuyên sâu tại hợp đồng mua bán chung cư. Bài hiện tại chỉ giữ vai trò xác định đúng thời điểm phải kiểm tra HĐMB trong toàn bộ hành trình.
Bảo lãnh ngân hàng nằm ở đâu trong quy trình?
Đối với bán, cho thuê mua nhà ở hình thành trong tương lai, Luật Kinh doanh bất động sản 2023 quy định cơ chế bảo lãnh nghĩa vụ tài chính của chủ đầu tư khi không bàn giao theo cam kết. Người mua cần hiểu đúng trường hợp áp dụng và quyền lựa chọn liên quan đến bảo lãnh, thay vì chỉ hỏi dự án “có ngân hàng bảo lãnh hay không”.
Cách kiểm tra thư bảo lãnh, ngân hàng bảo lãnh và các mốc liên quan được tách riêng tại bảo lãnh ngân hàng khi mua chung cư.
Bước 6: Thanh toán theo tiến độ, không theo lời nhắc miệng
Mỗi đợt thanh toán cần đối chiếu ít nhất ba thứ: HĐMB hoặc phụ lục, thông báo thanh toán và tiến độ hoặc điều kiện tương ứng. Nếu số tiền, tài khoản hoặc thời điểm không khớp, cần xác minh trước khi chuyển.
Với nhà ở hình thành trong tương lai, lần đầu và tổng số tiền trước bàn giao còn chịu các giới hạn của Điều 25 Luật Kinh doanh bất động sản 2023. Để lập dòng tiền cho dự án cụ thể, xem thêm thanh toán Hoàng Huy New City.
5 trường hợp chưa nên chuyển tiền:
- Chưa xác định rõ chủ thể nhận tiền và căn cứ thu tiền.
- Mã căn, diện tích, giá hoặc chính sách trên giấy không khớp thông tin đã chốt.
- Chưa hiểu văn bản đang ký là giữ chỗ, đặt cọc hay HĐMB.
- Số tiền hoặc thời điểm trên thông báo không khớp hợp đồng, phụ lục mà chưa được giải thích rõ.
- Thông tin tài khoản nhận tiền khác với hồ sơ giao dịch nhưng chưa được xác minh chính thức.
Checklist tại bàn ký: mang gì và kiểm tra gì?
Người mua nên chuẩn bị: giấy tờ nhân thân phù hợp, thông tin vợ chồng hoặc đồng sở hữu nếu có, hồ sơ vay nếu sử dụng ngân hàng, các phiếu hoặc thỏa thuận đã ký trước đó và chứng từ các khoản đã chuyển.
Tại bàn ký cần đối chiếu: họ tên, thông tin nhân thân, phân khu, mã căn, diện tích, giá, ưu đãi, số tiền đã đóng, lịch thanh toán, tài khoản, bàn giao, kinh phí bảo trì, bảo lãnh nếu áp dụng, phụ lục và bản hợp đồng được nhận lại.
Bước 7: Nhận bàn giao nhưng không ký theo cảm tính
Bàn giao là lúc chuyển từ giấy tờ sang sản phẩm thực tế. Cần kiểm tra căn, ghi nhận sai khác và đối chiếu các hồ sơ, nghĩa vụ tài chính đến hạn. Không nên vì đã chờ lâu mà bỏ qua các lỗi cần ghi nhận trong biên bản.
Checklist kỹ thuật và lịch từng phân khu được tách riêng tại bàn giao Hoàng Huy New City.
Bước 8: Sau bàn giao vẫn phải theo dõi giấy chứng nhận
Nhận chìa khóa chưa phải điểm kết thúc toàn bộ quy trình. Người mua còn cần lưu hồ sơ giao dịch và theo dõi thủ tục cấp giấy chứng nhận. Không nên diễn đạt rằng chủ đầu tư là cơ quan “cấp sổ”; cơ quan nhà nước có thẩm quyền mới thực hiện việc cấp giấy chứng nhận.
Nếu người mua chưa được cấp giấy chứng nhận, Điều 25 Luật Kinh doanh bất động sản 2023 còn đặt giới hạn bên bán không được thu quá 95% giá trị hợp đồng trong trường hợp áp dụng. Đây là lý do mốc sau bàn giao vẫn cần được theo dõi về cả hồ sơ lẫn dòng tiền.
Áp dụng quy trình mua nhà dự án cho Hoàng Huy New City
Không nên dùng một lịch cọc hoặc thanh toán duy nhất cho toàn bộ Hoàng Huy New City nếu chưa xác minh chính sách đang áp dụng. Cách làm phù hợp hơn là:
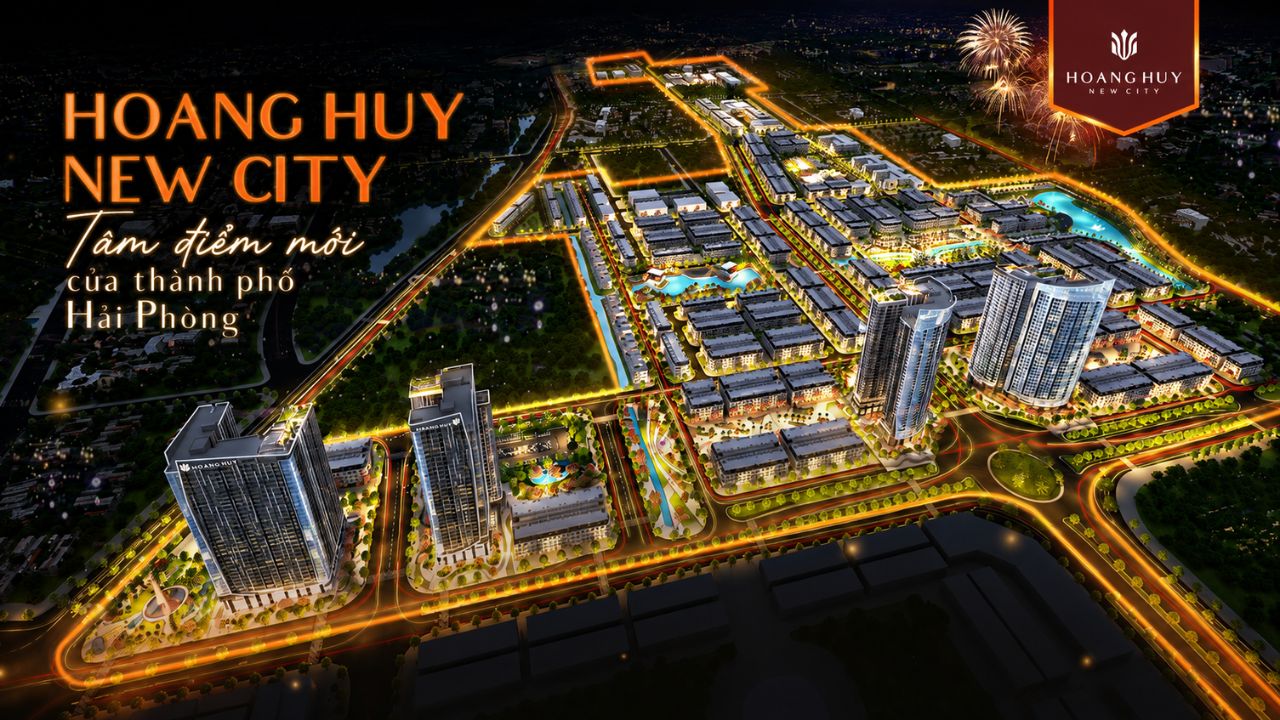
Chọn phân khu → xác định mã căn → lấy chính sách đang áp dụng → kiểm tra văn bản giao dịch → kiểm tra HĐMB → lập timeline tiền của chính căn đó → qua Money Gate trước từng lần chuyển.
Cách này giúp tránh dùng chính sách của đợt mở bán cũ cho một giao dịch mới, đồng thời giữ được bức tranh đầy đủ từ trước cọc đến sau bàn giao.
Câu hỏi thường gặp về quy trình mua nhà dự án
Quy trình mua nhà dự án thường có bao nhiêu bước?
Có thể gom thành 8 chặng chính: chuẩn bị tài chính, kiểm tra dự án, chọn căn, đặt cọc, ký HĐMB, thanh toán, bàn giao và theo dõi giấy chứng nhận. Từng dự án có thể có thêm bước vận hành riêng nhưng không nên bỏ các cổng kiểm tra cốt lõi.
Đặt cọc mua nhà dự án tối đa bao nhiêu?
Trong trường hợp thuộc quy định của Luật Kinh doanh bất động sản 2023, chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán hoặc giá thuê mua khi bất động sản đã đủ điều kiện đưa vào kinh doanh. Cần kiểm tra điều kiện áp dụng trước khi dùng con số này.
Mốc 30%, 70% và 95% nghĩa là gì?
Đây là các giới hạn thanh toán đối với giao dịch nhà ở, công trình hình thành trong tương lai trong những trường hợp luật quy định. Lần đầu không quá 30% gồm cả cọc; trước bàn giao tổng số không quá 70% trong trường hợp thông thường; khi chưa được cấp giấy chứng nhận, bên bán không được thu quá 95%.
Giữ chỗ có phải đặt cọc không?
Không nên kết luận chỉ từ tên gọi. Cần đọc nội dung văn bản, chủ thể nhận tiền, mục đích khoản tiền và điều kiện hoàn hoặc mất tiền để xác định quyền, nghĩa vụ thực tế.
Khi nào nên kiểm tra HĐMB?
Trước khi ký và trước khi thực hiện khoản thanh toán gắn với HĐMB. Các thông tin đã chốt ở giai đoạn chọn căn và đặt cọc cần được đối chiếu lại trên hợp đồng và phụ lục.
Nhận bàn giao rồi còn việc gì?
Cần lưu hồ sơ, hoàn tất các nghĩa vụ còn lại theo hợp đồng và theo dõi thủ tục giấy chứng nhận. Với căn hộ, các khoản như kinh phí bảo trì cũng cần được kiểm tra theo đúng hợp đồng và quy định áp dụng.
Cần lập timeline thanh toán cho một căn Hoàng Huy New City?
Chuẩn bị phân khu, mã căn và chính sách bán hàng đang áp dụng. Từ các thông tin đó có thể đối chiếu từng mốc ký, thanh toán và bàn giao để biết khoản tiền nào cần chuẩn bị trước khi giao dịch.
