
“Dự án có ngân hàng bảo lãnh” chưa phải là thông tin cuối cùng người mua cần kiểm tra. Khi mua căn hộ hình thành trong tương lai, điều quan trọng là hiểu bảo lãnh áp dụng cho nghĩa vụ nào, giấy tờ nào liên quan đến giao dịch của mình và phải làm gì nếu chủ đầu tư không bàn giao nhà theo cam kết.
Bài viết này tập trung vào cách kiểm tra thực tế trước khi ký hợp đồng hoặc thanh toán. Với một dự án cụ thể như Hoàng Huy New City, thông tin về ngân hàng bảo lãnh chỉ nên được kết luận sau khi đối chiếu đúng hồ sơ của dự án, phần dự án và giao dịch tại thời điểm mua.
Trả lời nhanh:
Bảo lãnh ngân hàng khi mua chung cư, trong phạm vi nhà ở hình thành trong tương lai, là cơ chế bảo đảm nghĩa vụ tài chính của chủ đầu tư đối với bên mua theo quy định pháp luật và nội dung cam kết bảo lãnh. Nếu phát sinh trường hợp thuộc phạm vi bảo lãnh, ngân hàng thực hiện nghĩa vụ theo điều kiện, hồ sơ và thời hạn đã được xác lập.
Điểm cần nhớ là bảo lãnh này không phải bảo lãnh cho khoản vay mua nhà. Một bên liên quan đến nghĩa vụ của chủ đầu tư đối với người mua, còn vay mua nhà là quan hệ tín dụng giữa khách hàng và ngân hàng.
Khi nào người mua chung cư cần quan tâm đến bảo lãnh ngân hàng?
Vấn đề này đặc biệt quan trọng khi giao dịch nhà ở hình thành trong tương lai. Đây là trường hợp người mua ký hợp đồng và thanh toán theo tiến độ trong khi căn hộ chưa hoàn thành để bàn giao.
Vì vậy, trước khi chỉ nhìn vào giá, chiết khấu hoặc lịch thanh toán, nên kiểm tra đồng thời điều kiện đưa bất động sản vào kinh doanh, hồ sơ pháp lý và giấy tờ liên quan đến bảo lãnh. Có thể đối chiếu thêm tại bài pháp lý Hoàng Huy New City nếu đang nghiên cứu dự án này.
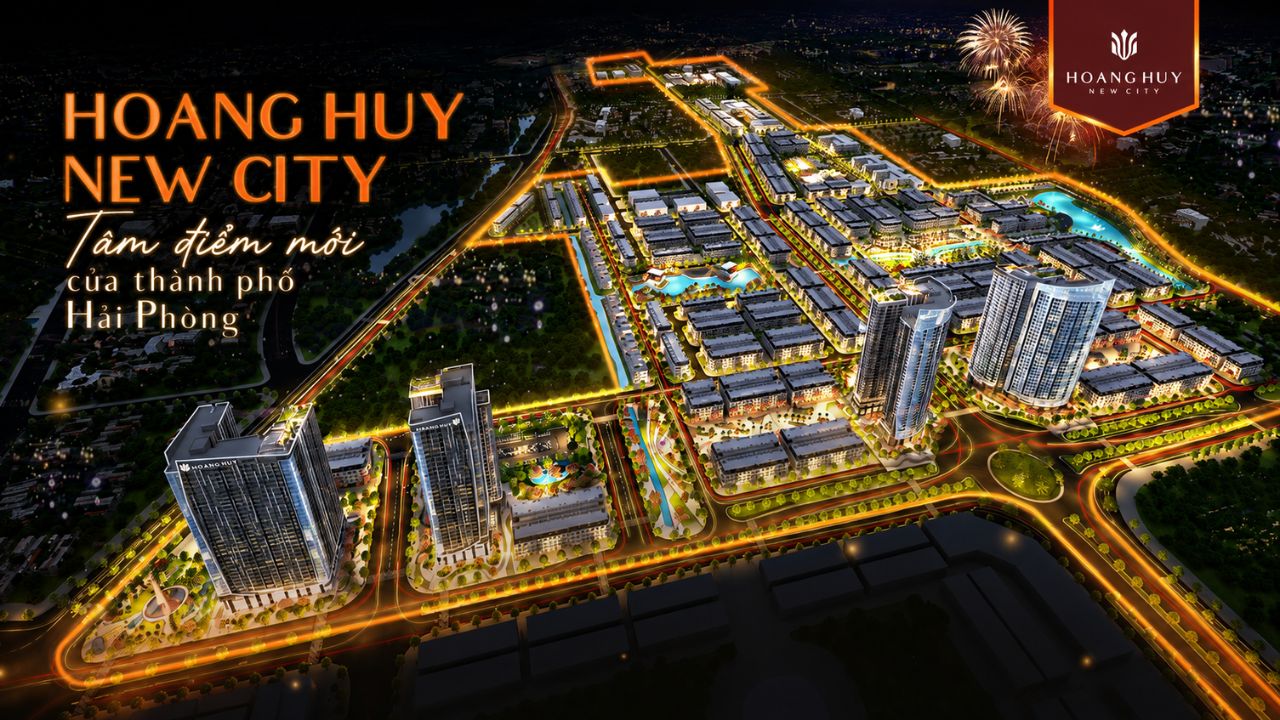
Dự án có ngân hàng bảo lãnh có nghĩa căn hộ của mình đã được bảo lãnh?
Không nên suy luận như vậy chỉ từ một câu giới thiệu bán hàng. Người mua cần phân biệt việc ngân hàng và chủ đầu tư đã thiết lập quan hệ cấp bảo lãnh với việc bảo lãnh áp dụng cho chính bên mua theo hồ sơ giao dịch.
Theo cơ chế pháp luật hiện hành, người mua nhà ở hình thành trong tương lai có quyền lựa chọn có hoặc không có bảo lãnh cho nghĩa vụ tài chính của chủ đầu tư đối với mình. Vì thế, câu hỏi thực tế không chỉ là “dự án có ngân hàng bảo lãnh không?”, mà còn là:
- Ngân hàng nào thực hiện bảo lãnh?
- Phạm vi bảo lãnh áp dụng cho dự án hay phần dự án nào?
- Giao dịch của người mua có lựa chọn bảo lãnh hay không?
- Giấy tờ nào người mua được cung cấp?
- Nghĩa vụ nào của chủ đầu tư nằm trong phạm vi bảo lãnh?
3 nhóm giấy tờ về bảo lãnh người mua dễ nhầm
1. Thỏa thuận cấp bảo lãnh
Đây là quan hệ giữa ngân hàng và chủ đầu tư để thiết lập việc cấp bảo lãnh theo quy định và điều kiện của ngân hàng. Người mua không nên hiểu việc nghe thông tin “đã có thỏa thuận với ngân hàng” đồng nghĩa mọi căn hộ đã có thư bảo lãnh riêng.
2. Văn bản cam kết phát hành thư bảo lãnh
Văn bản này cần được đọc đúng phạm vi: ngân hàng nào cam kết, chủ đầu tư nào, dự án hoặc phần dự án nào được đề cập, thời hạn hiệu lực và nội dung cam kết phát hành thư bảo lãnh cho người mua lựa chọn có bảo lãnh.
3. Thư bảo lãnh liên quan đến bên mua
Đây là giấy tờ người mua cần đọc kỹ nhất khi giao dịch của mình lựa chọn có bảo lãnh. Không nên chỉ kiểm tra tên ngân hàng. Cần xem cả phạm vi nghĩa vụ, số tiền hoặc cách xác định nghĩa vụ, thời hạn hiệu lực, điều kiện yêu cầu thực hiện bảo lãnh và thủ tục gửi hồ sơ.
Checklist 7 điểm kiểm tra trước khi xuống tiền
- Đúng ngân hàng: xác định đầy đủ tên tổ chức tín dụng phát hành cam kết hoặc thư bảo lãnh.
- Đúng dự án hoặc phần dự án: không suy rộng giấy tờ của một hạng mục sang toàn bộ dự án.
- Đúng giao dịch: kiểm tra thông tin bên mua, căn hộ hoặc hợp đồng liên quan khi giấy tờ yêu cầu thể hiện các thông tin này.
- Đúng phạm vi nghĩa vụ: đọc rõ ngân hàng bảo lãnh nghĩa vụ tài chính nào của chủ đầu tư.
- Đúng giá trị: kiểm tra số tiền hoặc nguyên tắc xác định giá trị nghĩa vụ được bảo lãnh.
- Đúng thời hạn: ghi lại ngày bắt đầu, ngày hết hiệu lực và các mốc liên quan đến bàn giao.
- Đúng thủ tục yêu cầu: biết trước cần tài liệu gì, gửi cho ai, tại đâu và trong thời hạn nào nếu phải yêu cầu ngân hàng thực hiện nghĩa vụ.
Đừng kiểm tra bảo lãnh tách rời hợp đồng và lịch thanh toán
Bảo lãnh chỉ là một phần của hồ sơ giao dịch. Trước khi đặt cọc hoặc ký hợp đồng, nên đặt giấy tờ bảo lãnh cạnh hợp đồng, tiến độ xây dựng và số tiền phải thanh toán ở từng đợt. Nếu đang cân đối dòng tiền tại Hoàng Huy New City, xem thêm phương án thanh toán Hoàng Huy New City và bảng giá Hoàng Huy New City.
Nếu chủ đầu tư không bàn giao nhà thì ngân hàng có tự động trả tiền không?
Không nên hiểu theo công thức “chậm bàn giao là ngân hàng tự động hoàn tiền”. Việc ngân hàng phải thực hiện nghĩa vụ cần được đối chiếu với phạm vi bảo lãnh, điều kiện phát sinh nghĩa vụ, nội dung hợp đồng và hồ sơ yêu cầu thực hiện bảo lãnh.
Trong thực tế, người mua nên lưu riêng bộ hồ sơ gồm hợp đồng mua bán, chứng từ thanh toán, giấy tờ bảo lãnh và các thông báo liên quan đến tiến độ hoặc bàn giao. Khi có vấn đề, bộ hồ sơ đầy đủ giúp xác định chính xác quyền và thủ tục cần thực hiện.
Phí bảo lãnh ngân hàng khi mua chung cư do ai chịu?
Không nên mặc định một tỷ lệ phí cố định chỉ vì thấy con số được nhắc lại trên Internet. Chi phí và cách phân bổ cần được kiểm tra theo thỏa thuận, hợp đồng, chính sách bán hàng và hồ sơ bảo lãnh áp dụng cho giao dịch cụ thể.
Nếu có khoản phí, nên yêu cầu làm rõ ít nhất ba nội dung: mức phí hoặc cách tính, bên chịu phí và thời điểm thu. Khoản này cần được đưa vào tổng chi phí mua căn hộ thay vì chỉ so sánh đơn giá bán.
Tình huống thực tế: sale nói “dự án đã có ngân hàng bảo lãnh”
Khi nhận thông tin này, không cần kết luận ngay là đúng hoặc sai. Cách an toàn hơn là yêu cầu làm rõ bằng hồ sơ. Năm câu nên hỏi tiếp gồm:
- Ngân hàng nào đang thực hiện bảo lãnh?
- Cho xem văn bản áp dụng đúng dự án hoặc phần dự án đang mua được không?
- Giao dịch của căn này có lựa chọn bảo lãnh không?
- Khi nào người mua nhận được giấy tờ bảo lãnh liên quan đến mình?
- Nếu phát sinh nghĩa vụ bảo lãnh thì điều kiện và thủ tục yêu cầu ngân hàng thực hiện là gì?
Nếu câu trả lời mới dừng ở brochure, tin nhắn hoặc lời tư vấn, nên tiếp tục yêu cầu tài liệu có thể đối chiếu trước khi coi đây là một yếu tố bảo vệ tài chính của giao dịch.
Mua căn hộ Hoàng Huy New City nên kiểm tra gì về bảo lãnh?
Với Hoàng Huy New City, nên áp dụng cùng nguyên tắc: kiểm tra đúng hồ sơ của đúng sản phẩm và đúng thời điểm giao dịch. Hiện bài viết này không dùng tên một ngân hàng cụ thể để khẳng định bảo lãnh cho HH1, HH2, HH3 hoặc HH4 khi chưa có tài liệu chính thức đủ để đối chiếu.
Nếu đang cân nhắc căn hộ tại dự án, có thể đi theo thứ tự:
- Kiểm tra hồ sơ pháp lý Hoàng Huy New City.
- Xác định tòa, loại căn và mã căn đang quan tâm.
- Đối chiếu điều kiện giao dịch và lịch thanh toán.
- Yêu cầu giấy tờ bảo lãnh áp dụng tại thời điểm ký nếu giao dịch thuộc trường hợp liên quan.
- Đọc hợp đồng và giấy tờ bảo lãnh cùng nhau trước khi thanh toán.
Nếu chưa chọn được căn cụ thể, bài kinh nghiệm mua chung cư Hoàng Huy New City giúp lọc nhu cầu, vị trí căn, ngân sách và các bước kiểm tra trước khi ra quyết định.
Câu hỏi thường gặp về bảo lãnh ngân hàng khi mua chung cư
Bảo lãnh ngân hàng khi mua chung cư là gì?
Đây là cơ chế bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với bên mua nhà ở hình thành trong tương lai theo quy định và nội dung bảo lãnh. Người mua cần đọc giấy tờ cụ thể để biết phạm vi bảo vệ của giao dịch.
Mua chung cư có bắt buộc người mua phải lựa chọn bảo lãnh không?
Pháp luật hiện hành cho phép bên mua lựa chọn có hoặc không có bảo lãnh đối với nghĩa vụ tài chính của chủ đầu tư dành cho mình. Nếu lựa chọn không có bảo lãnh, việc này cần được thể hiện theo hình thức pháp luật quy định trong giao dịch.
Dự án có ngân hàng bảo lãnh thì người mua đã an toàn chưa?
Đây là một lớp bảo vệ quan trọng nhưng không thay thế việc kiểm tra điều kiện bán, pháp lý dự án, hợp đồng, lịch thanh toán, tiến độ và giấy tờ của chính giao dịch.
Thư bảo lãnh cần kiểm tra những gì?
Nên kiểm tra chủ thể, dự án hoặc giao dịch liên quan, phạm vi nghĩa vụ, giá trị bảo lãnh, hiệu lực, trường hợp phát sinh nghĩa vụ và thủ tục yêu cầu ngân hàng thực hiện.
Chủ đầu tư chậm bàn giao thì ngân hàng có tự động hoàn tiền không?
Không nên mặc định như vậy. Cần kiểm tra điều kiện phát sinh nghĩa vụ trong hợp đồng và giấy tờ bảo lãnh, đồng thời thực hiện đúng thủ tục yêu cầu nếu trường hợp đó thuộc phạm vi bảo lãnh.
Phí bảo lãnh căn hộ là bao nhiêu?
Không có cơ sở để áp một tỷ lệ duy nhất cho mọi dự án và giao dịch. Người mua nên kiểm tra mức phí, cách tính và bên chịu phí trong hồ sơ áp dụng thực tế.
Có nên đặt cọc khi chưa kiểm tra được giấy tờ bảo lãnh?
Trước khi chuyển tiền, nên làm rõ điều kiện giao dịch, hồ sơ pháp lý, nội dung đặt cọc và giấy tờ bảo lãnh cần có ở từng thời điểm. Không nên dựa duy nhất vào thông tin giới thiệu miệng để quyết định.
Góc nhìn người tư vấn
Giá trị của bảo lãnh nằm ở nội dung có thể thực hiện được, không nằm ở việc logo ngân hàng xuất hiện trong tài liệu bán hàng. Trước khi ký, hãy dành thời gian đọc đúng giấy tờ của giao dịch và đánh dấu các mốc hiệu lực, phạm vi nghĩa vụ và thủ tục yêu cầu.
Đang tìm hiểu căn hộ Hoàng Huy New City?
Nếu đã xác định ngân sách và loại căn, bước tiếp theo nên là đối chiếu mặt bằng, bảng giá, lịch thanh toán và hồ sơ áp dụng cho đúng căn đang quan tâm.
